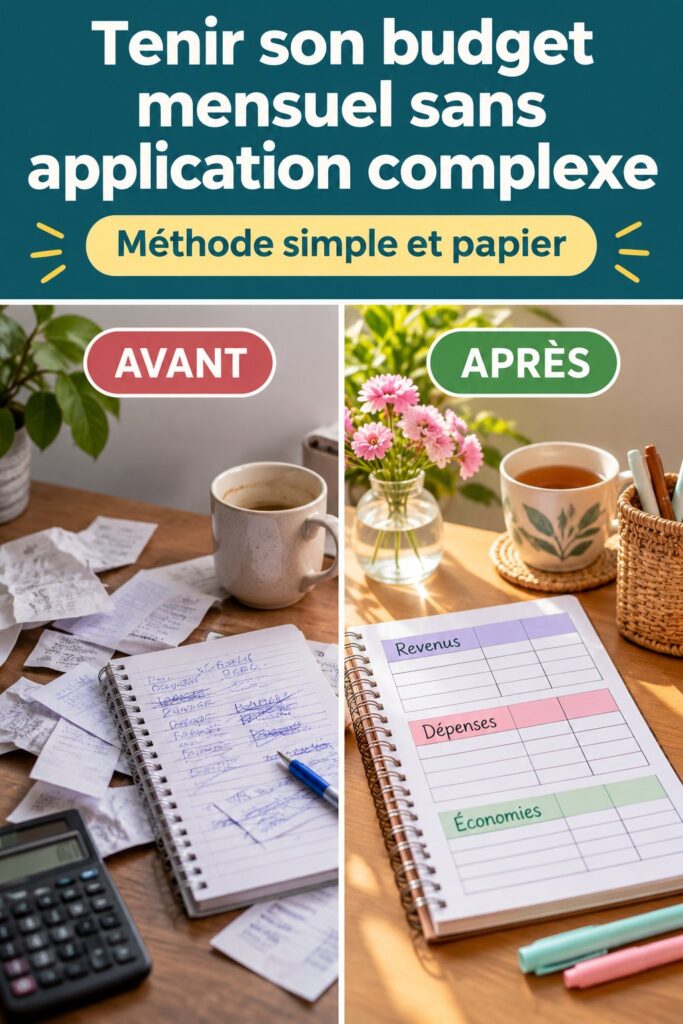
Gérer son budget familial peut parfois sembler complexe, mais il existe des méthodes simples et efficaces pour améliorer votre situation financière au quotidien. En intégrant des conseils d’experts en finance, vous pouvez non seulement réduire vos dépenses, mais aussi mieux planifier vos finances. Voici cinq façons d’optimiser votre gestion financière, tout en vous offrant la tranquillité d’esprit indispensable à votre bien-être.
1. Établir un budget mensuel réaliste
La première étape pour améliorer votre gestion financière est d’établir un budget mensuel réaliste. Pour ce faire, répertoriez toutes vos sources de revenus, y compris les salaires, les allocations et autres revenus passifs. Ensuite, dressez une liste de toutes vos dépenses fixes, telles que le loyer, les factures d’électricité et d’eau, ainsi que les charges liées à votre véhicule.
En utilisant des outils tels que l’application Bankin’, vous pouvez suivre vos dépenses en temps réel et ajuster votre budget en conséquence. Cela vous permettra de mieux visualiser où va votre argent et d’identifier les domaines où vous pouvez réduire vos coûts.
2. Automatiser les économies
Une méthode efficace pour épargner sans y penser est d’automatiser vos économies. De nombreuses banques, telles que Banque Populaire ou Crédit Agricole, proposent des options d’épargne automatique. Par exemple, vous pouvez configurer un virement automatique vers un compte d’épargne dès que vous recevez votre salaire.
Cela permet de vous constituer une réserve financière sans effort. De plus, la méthode du « 50/30/20 » peut être appliquée ici : 50 % de vos revenus pour les besoins essentiels, 30 % pour les loisirs et 20 % pour les économies. Cela vous aide à rester discipliné tout en vous permettant de profiter de la vie.
3. Réduire les dépenses superflues
Examinez vos dépenses mensuelles et identifiez celles qui sont superflues. Cela inclut les abonnements que vous n’utilisez pas, comme certaines plateformes de streaming ou des magazines. Des études menées par l’Institut National de la Statistique et des Études Économiques (INSEE) montrent que beaucoup de ménages dépensent trop dans des services non essentiels.
En réduisant ces dépenses, même de quelques dizaines d’euros par mois, vous pouvez libérer un budget conséquent sur l’année. Par exemple, annuler un abonnement à un service de streaming peut vous faire économiser 120 euros par an.
4. Profiter des aides et subventions
Il existe de nombreuses aides financières disponibles, que ce soit à travers des subventions de l’État, des collectivités territoriales ou des organismes tels que la CAF (Caisse d’Allocations Familiales). Renseignez-vous sur les dispositifs comme l’Aide Personnalisée au Logement (APL) ou des aides pour les familles nombreuses.
Ces aides peuvent considérablement alléger votre budget familial et vous permettre de mieux gérer vos finances. Consultez le site service-public.fr pour avoir un aperçu des aides auxquelles vous pouvez prétendre.
5. Investir dans la formation financière
Investir dans votre éducation financière peut s’avérer l’une des meilleures décisions que vous puissiez prendre. De nombreux organismes, comme les MOOC (Massive Open Online Courses) ou des ateliers proposés par l’Institut Français de la Finance, offrent des formations sur la gestion budgétaire et l’investissement.
Comprendre des concepts comme le taux d’intérêt, l’inflation et la diversification des investissements vous aidera à prendre des décisions éclairées. Ces compétences vous permettront non seulement d’améliorer votre gestion financière, mais aussi de préparer votre avenir et celui de votre famille.
Conclusion
Améliorer votre gestion financière ne nécessite pas des changements radicaux, mais plutôt une série d’ajustements simples et réfléchis. En établissant un budget, en automatisant vos économies, en réduisant les dépenses superflues, en profitant des aides disponibles et en investissant dans votre formation financière, vous serez en mesure de prendre le contrôle de vos finances. Chaque petit geste compte et contribue à votre bien-être financier sur le long terme.